Сбер и ВТБ поднимают ставки по вкладам, из системы страхования вкладов исключен еще один банк. Новое о
По данным еженедельного обзора Банки.ру, крупнейшие российские банки — Сбер и ВТБ — скорректировали условия срочных вкладов в сторону увеличения. Параллельно из системы страхования вкладов исключена ещё одна кредитная организация.
Арсений Хромов·обновлено 19 сентября 2026 г.
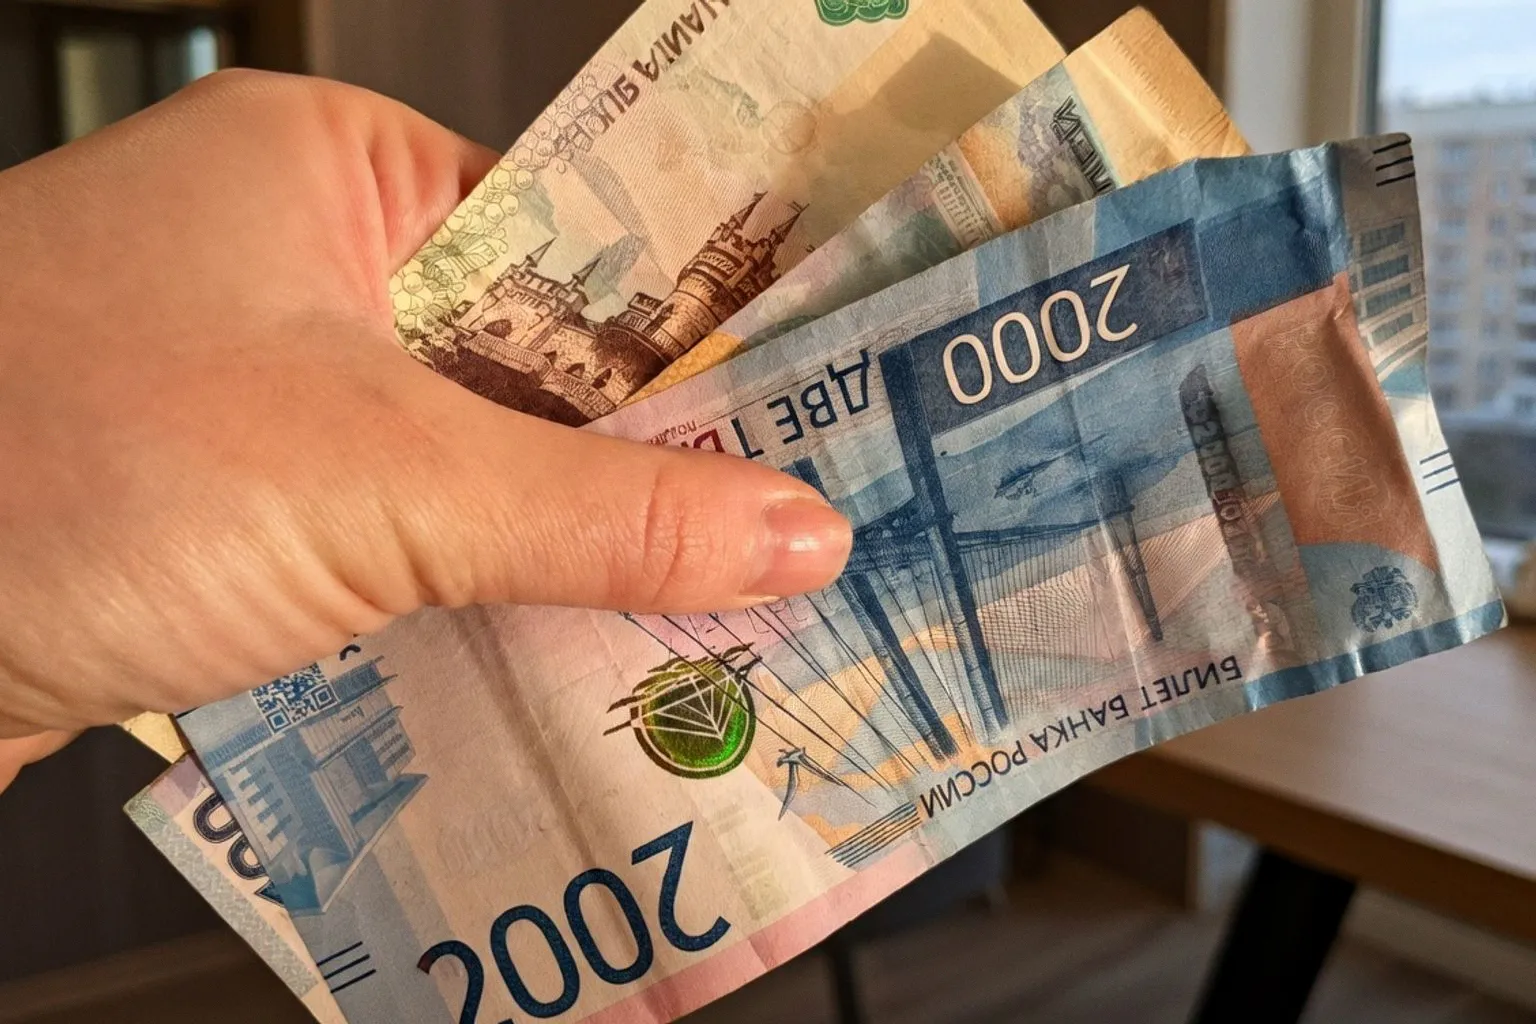
Для держателей сбережений это означает двойной сигнал: рынок депозитов остаётся конкурентным, но риск-профиль отдельных игроков требует отдельной проверки через реестр АСВ.
Ставки и условия
Сбербанк и ВТБ повысили доходность по базовым линейкам срочных вкладов, следует из материалов Marketpower.pro. Конкретные значения эффективных ставок в открытых источниках на момент публикации не зафиксированы — заголовок отражает лишь сам факт пересмотра тарифов. В контексте текущего цикла ключевой ставки ЦБ рост номинальных ставок по депозитам у системно значимых банков коррелирует с удорожанием фондирования и удлинением срочности привлечения.
Финансы Mail отмечают отдельный аналитический сюжет: при снижении ключевой ставки доходность вкладов начнёт сокращаться с лагом в один-два квартала. Прогноз — ориентир для тех, кто сейчас выбирает между коротким и длинным сроком размещения.
Исключение из системы страхования
Ещё один банк исключён из реестра участников системы обязательного страхования вкладов. Название и причина в доступных материалах не указаны. Для вкладчика следствие прямое: размещение средств в такой организации свыше установленного АСВ лимита страхового покрытия перестаёт быть безрисковым. Проверка статуса банка через официальный сайт АСВ — базовая процедура перед открытием депозита.
Пять механизмов снижения реальной доходности
По разбору портала ВТамбове, банки используют ряд стандартных приёмов, формально не нарушающих закон, но уменьшающих итоговую прибыль вкладчика.
- Приветственный период. Максимальная ставка действует 1–3 месяца, затем происходит снижение до базового уровня, нередко ниже текущей потребительской инфляции.
- Расчёт по минимальному остатку. На гибридных счетах проценты начисляются на наименьшую сумму, зафиксированную на балансе хотя бы одну минуту в течение месяца. Снятие крупной суммы перед концом периода обнуляет доход за весь месяц.
- Замена продукта. Вместо классического вклада предлагаются полисы ИСЖ/НСЖ или паи ПИФов. Фиксированной доходности нет, рыночные риски полностью на покупателе, страховое покрытие АСВ на эти инструменты не распространяется.
- Дополнительные условия. Повышенная ставка удерживается только при выполнении требований по обороту по карте, объёму покупок или подключению платных сервисов.
- Одностороннее изменение ставки. По накопительным счетам банк вправе менять процент без согласия клиента, уведомив через приложение постфактум.
Расчёт для вкладчика
При выборе инструмента ключевой показатель — эффективная ставка с учётом капитализации и фактического срока удержания повышенного тарифа. Если приветственный период составляет 60 дней из 365, а базовая ставка — 8%, итоговая эффективная доходность по формуле средневзвешенной опускается существенно ниже заявленных в рекламе значений. Для коротких горизонтов накопительный счёт с ежедневной капитализацией по фактическому остатку даёт сопоставимый результат при условии неизменности ставки. Длинные размещения на 12–24 месяца у системно значимых банков с фиксированной ставкой остаются предпочтительнее гибридных схем: риск-профиль ниже, расчёт прозрачнее, страховое покрытие до 1,4 млн рублей сохраняется.